Licenziamento poco prima della pensione: Queste opzioni offre la cassa pensione
Pubblicato il 2026-08-28 · di Markus Büchel und Manuel Aeberli
Chi riceve un licenziamento a 58 anni perde più di un semplice reddito. Si tratta della previdenza, della futura pensione e della questione cruciale su come garantire finanziariamente gli anni fino all'AVS.
Proprio nel settore finanziario, molti dipendenti di lunga data si trovano attualmente di fronte a questa situazione. Il legislatore ha previsto una soluzione per questo caso – e le regole vigenti offrono forse più margine di manovra di quanto si possa sospettare a prima vista.
Il piano sociale è più di un semplice indennizzo
In caso di ristrutturazioni più ampie, i datori di lavoro e le rappresentanze dei lavoratori negoziano di solito un piano sociale (Art. 335h ff. CO). Per i dipendenti più anziani, questo contiene nella maggior parte dei casi tre elementi:
Il pagamento temporaneo dei contributi della cassa pensione da parte del datore di lavoro.
Un versamento unico nella cassa pensione, affinché la pensione anticipata sia possibile senza massicce perdite pensionistiche.
Oppure un indennizzo a disposizione libera, che dovrebbe compensare il divario di reddito fino all'AVS.
Il problema risiede nella soluzione forfettaria. Ciò che è ideale per una persona può rivelarsi costoso per un'altra. Decisivi sono il patrimonio disponibile, le conseguenze fiscali e la pianificazione della vita personale. Chi firma la prima offerta che riceve potrebbe pagare un prezzo alto per anni.
Un dettaglio con grande impatto. Gli indennizzi in contante che superano l'importo massimo del reddito assicurato di CHF 148'200.00 posticipano il diritto all'indennità di disoccupazione (Art. 11a AVIG). Se l'importo viene invece versato come versamento unico nella cassa pensione, non verrà contabilizzato nel quadro regolamentare (Art. 10b AVIV). La forma della prestazione di uscita determina quindi quando e quanto denaro giornaliero verrà pagato.
Varie opzioni di azione
Se il rapporto di lavoro termina dopo il compimento del 58° anno di età per licenziamento da parte del datore di lavoro, di solito si aprono quattro strade:
1. Continuazione dell'assicurazione senza contributi di risparmio
Dal 2021, le casse pensioni devono offrire ai lavoratori licenziati di età superiore ai 58 anni la continuazione dell'assicurazione (Art. 47a LPP, introdotto con la riforma EL). Nella variante di base, solo i rischi di morte e invalidità sono assicurati. Questo è economico, ma ha uno svantaggio: il capitale pensionistico continua a essere capitalizzato, ma non cresce più grazie a contributi aggiuntivi.
2. Continuazione dell'assicurazione con contributi di risparmio
Chi lo desidera può continuare a risparmiare come prima. Tuttavia, ciò comporta costi considerevoli: la persona assicurata deve coprire sia la parte del lavoratore che quella del datore di lavoro da sola (Art. 47a cpv. 3 LPP). Tuttavia, i contributi sono deducibili fiscalmente.
Importante è la regola dei due anni: se la continuazione dell'assicurazione dura più di due anni, la prestazione pensionistica può essere percepita solo come pensione e un prelievo per la proprietà immobiliare è escluso (Art. 47a cpv. 6 LPP).
3. Pensionamento immediato
Per legge, il prelievo della prestazione pensionistica è possibile a partire dai 63 anni (Art. 13 cpv. 2 LPP). Un ritiro anticipato a partire dai 58 anni è possibile solo se il regolamento della cassa pensione lo prevede (Art. 13 cpv. 3 LPP in combinazione con Art. 1i cpv. 1 OPP 2). Il tasso di conversione viene ridotto e la pensione risulta più bassa per tutta la vita. I versamenti unici del datore di lavoro dal piano sociale possono attenuare questa perdita, ma raramente la compensano completamente.
4. Uscita con prestazione di libertà di movimento
Chi non desidera né continuare l'assicurazione né ricevere la pensione può trasferire la prestazione di uscita a un ente di libertà di movimento. Ciò vale anche dopo i 58 anni, a condizione che la persona continui a lavorare o sia registrata come disoccupata (Art. 2 cpv. 1bis FZG). Il capitale rimane intatto e l'indennità di disoccupazione non viene ridotta. Tuttavia, la possibilità di ricevere una pensione dalla cassa precedente è spesso persa.
Per il trasferimento, è vantaggioso effettuare uno splitting. La prestazione di uscita può essere suddivisa su al massimo due diversi enti di libertà di movimento (Art. 12 cpv. 1 OUV). Due conti consentono di ricevere le prestazioni in anni fiscali diversi e quindi di rompere la progressione fiscale. Tuttavia, la decisione deve essere presa al momento del trasferimento. Una suddivisione successiva di un conto già esistente non è più possibile.
Disoccupato e pensionato allo stesso tempo. È possibile
Pensione della cassa pensione e assicurazione contro la disoccupazione non si escludono a vicenda. Chi percepisce una pensione anticipata della seconda pilastro prima dell'età di riferimento può comunque registrarsi come disoccupato. Tra le condizioni ci sono, tra l'altro, la capacità di collocamento e la disponibilità ad accettare un lavoro ragionevole (Art. 8 AVIG). La prestazione pensionistica in corso viene detratta dall'indennità giornaliera (Art. 18c AVIG). Dalla revisione del 2024, non ha più importanza se il pensionamento anticipato è avvenuto volontariamente o involontariamente per il periodo di contribuzione (Art. 12 AVIV).
Se la persona assicurata accetta un lavoro part-time durante la disoccupazione, il salario è considerato un reddito intermedio. L'assicurazione contro la disoccupazione compensa una parte della differenza rispetto al reddito assicurato (Art. 24 AVIG). Lavorare quindi conviene anche durante il ricevimento dell'indennità giornaliera.
Il caso: Licenziamento a 58 anni, pensionamento con piano
Una cliente riceve un licenziamento a 58 anni alla fine dell'anno. Il piano sociale le offre, tra l'altro, la continuazione dell'assicurazione con o senza contributo di risparmio o il pensionamento immediato con un versamento aggiuntivo del datore di lavoro nella cassa pensione. Ha un patrimonio libero solido e desidera continuare a lavorare. È aperta a una riqualificazione, si è già informata sulle possibilità e mira a un'attività part-time per gli anni a venire.
Decide di optare per il pensionamento immediato con un versamento unico del datore di lavoro. Dopo l'uscita, si registra come disoccupata. La sua indennità giornaliera viene ridotta dalla pensione della cassa pensione in corso. È disponibile per il collocamento, si candida attivamente per nuove posizioni e si impegna per una riqualificazione.
Questa scelta ha un prezzo: la pensione rimane più bassa per tutta la vita. Fino all'età di 65 anni, deve fare affidamento sul proprio patrimonio oltre alla pensione e alle indennità giornaliere. Ciò richiede disciplina di bilancio.
Abbiamo calcolato lo scenario descritto con lo strumento di consulenza finanziaria "Omnium" dell'azienda G+D Netcetera, precedentemente Braingroup.
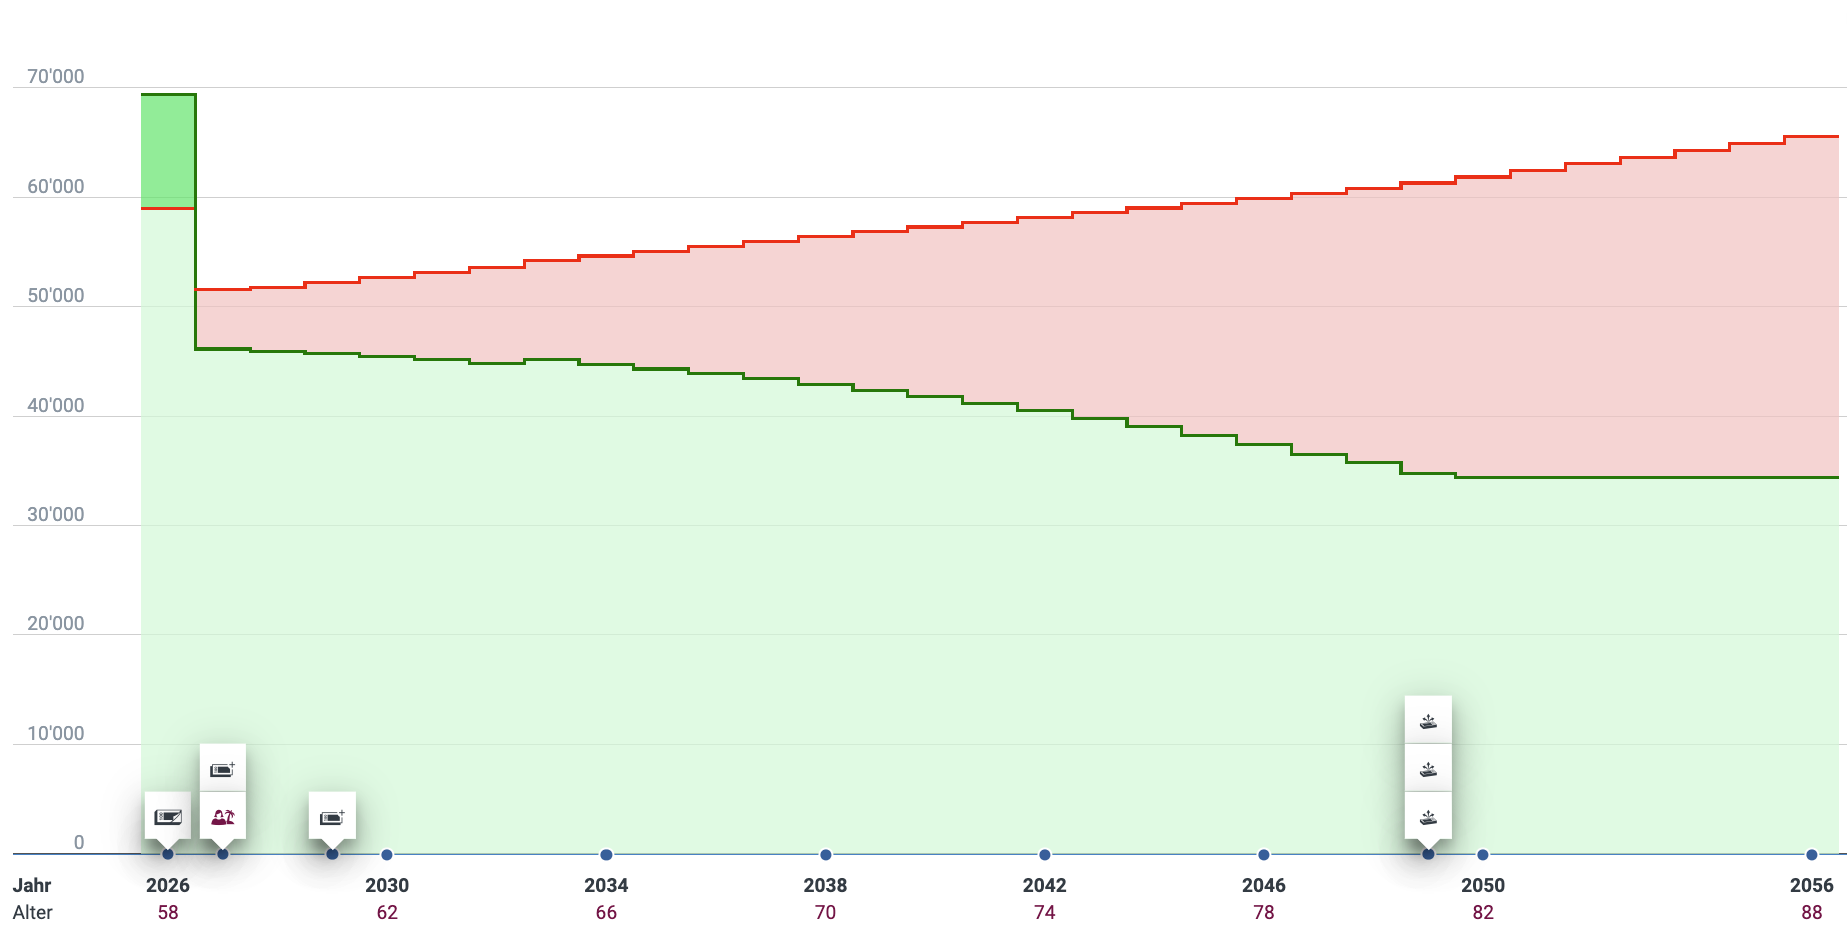
Grafico 1. Entrate e uscite fino all'aspettativa di vita statistica. Dopo l'uscita, le spese pianificate (linea rossa) superano permanentemente le entrate (linea verde). Il divario cresce nel tempo. A partire dal 2050, i beni patrimoniali sono esauriti, non possono essere generati redditi patrimoniali e il reddito ristagna. Le spese aumentano a causa dell'inflazione prevista.
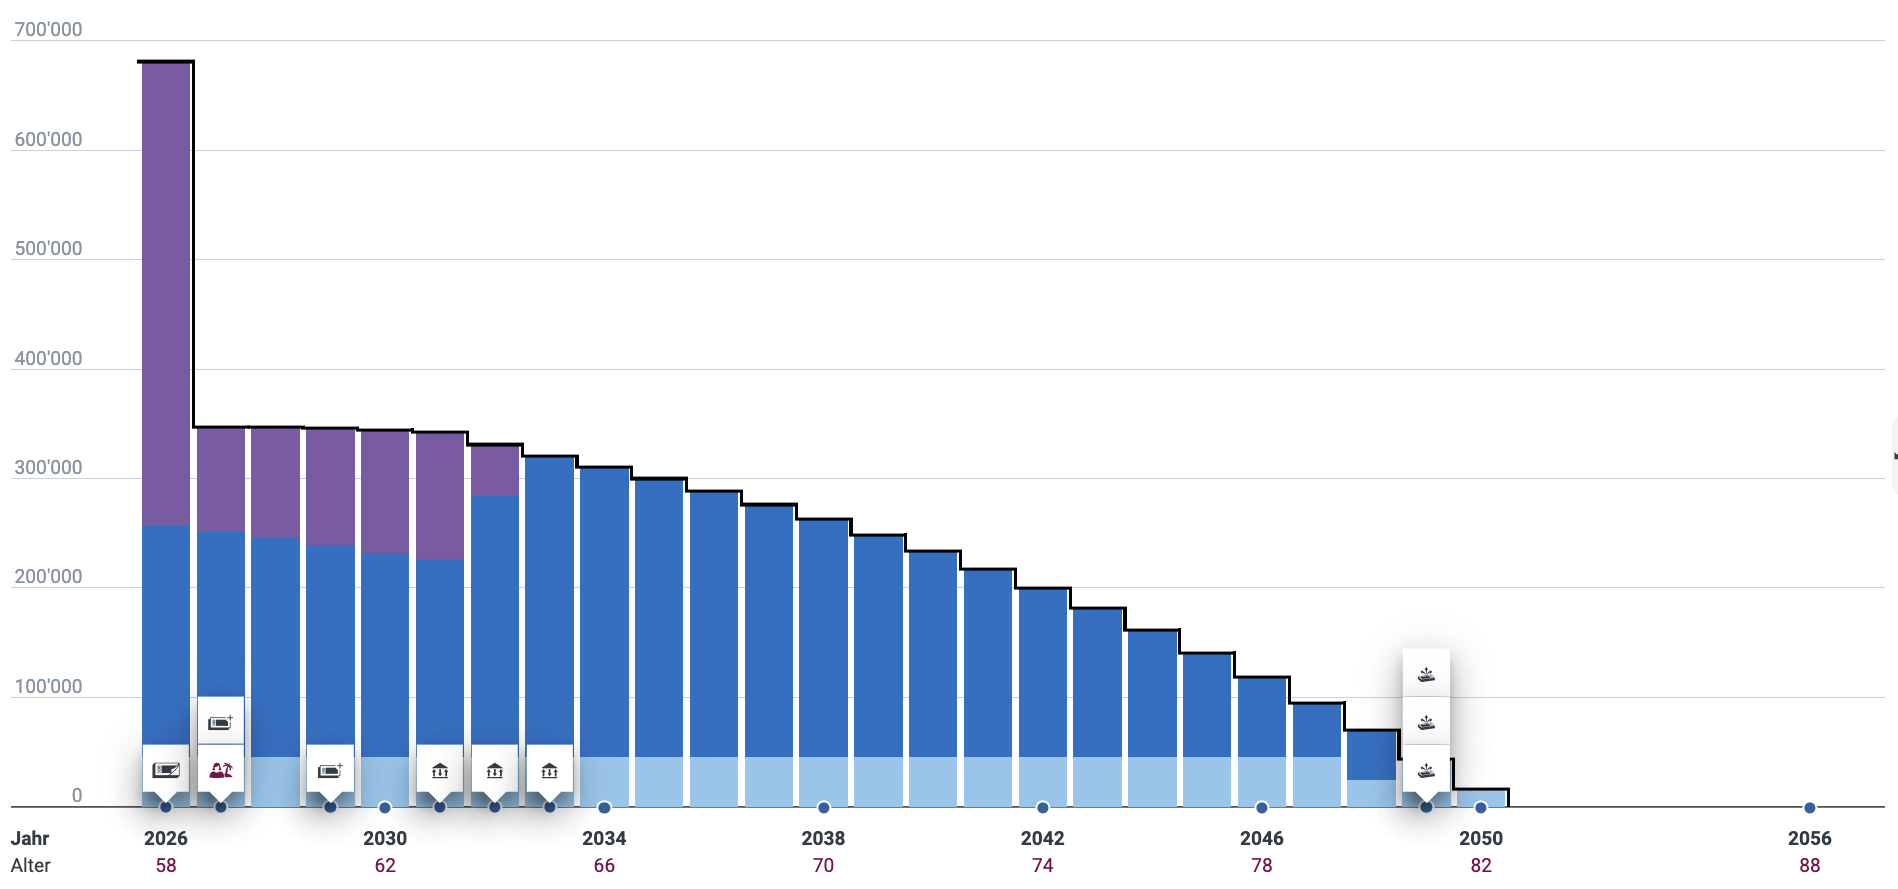
Grafico 2. Andamento del patrimonio. L'area viola mostra la previdenza vincolata. Nel 2026 contiene ancora il capitale della cassa pensione, che passa alla pensione in corso con l'inizio della pensione nel 2027. I restanti crediti 3a vengono prelevati in tre anni. Il divario annuale tra entrate e uscite viene continuamente coperto dal patrimonio. Si riduce secondo piano, ma non basta comunque fino a un'aspettativa di vita statistica di 85 anni.
Il prelievo scaglionato dei conti 3a non è casuale, ma pianificato. Le prestazioni in capitale dalla previdenza vengono tassate separatamente dal resto del reddito e a un'aliquota ridotta. Tuttavia, tutte le prestazioni in capitale che avvengono nello stesso anno vengono sommate. Chi scioglie i conti su più anni rompe la progressione e risparmia tasse (Art. 38 DBG, considerare la prassi cantonale).
Il calcolo funziona, ma non rimane alcuna riserva. Proprio qui si manifesta il valore del salario part-time pianificato. Ogni franco guadagnato preserva il patrimonio e prolunga la portata del piano finanziario. Il reddito intermedio durante il periodo quadro ha un effetto doppio, poiché integra l'indennità giornaliera e dimostra la capacità di collocamento.
Perché la scelta in questo caso può funzionare
Su carta, il pensionamento immediato è spesso l'opzione più costosa. Tuttavia, in questo caso ci sono molte ragioni per cui potrebbe essere la scelta giusta per tre motivi:
In primo luogo, la cliente desidera continuare a lavorare. Anche chi è pensionato secondo la LPP può intraprendere un nuovo lavoro. Se il salario annuale supera la soglia di ingresso di attualmente CHF 22'680.-, sarà nuovamente assicurata presso la cassa pensione del nuovo datore di lavoro (Art. 2 e 7 LPP).
In secondo luogo, può e vuole consumare il proprio patrimonio – dopotutto, è proprio a questo che serve.
In terzo luogo, conosce i suoi numeri e sa cosa significa concretamente la disciplina di bilancio nella vita quotidiana.
Le prestazioni complementari sono una rete di sicurezza, non un piano
È importante qui una precisazione: le prestazioni complementari (EL) esistono solo con un diritto a una pensione AVS o IV (Art. 4 ELG). Chi si pensiona a 58 anni non può coprire gli anni fino all'età di riferimento con le EL.
Inoltre, dalla riforma EL è valida una soglia patrimoniale: le persone sole con un patrimonio superiore a CHF 100'000.- non hanno diritto alle prestazioni complementari, mentre per le coppie la soglia è di CHF 200'000.- (Art. 9a ELG). La rete di sicurezza esiste, ma è bassa e interviene solo quando il patrimonio è ampiamente esaurito. Chi pianifica in modo accurato idealmente non ne ha nemmeno bisogno.
Conclusione: fatti invece di sensazioni
Un licenziamento poco prima del pensionamento è una cesura. Decisivo è ciò che accade dopo. Chi conosce le possibilità della cassa pensione, allinea le prestazioni del piano sociale all'opzione scelta e pianifica la liquidità per tutta l'aspettativa di vita, decide su una base solida. Alla fine, non è l'opzione apparentemente più sicura la migliore, ma quella che si adatta meglio alla propria vita e ai propri piani personali.
L'articolo è stato redatto in collaborazione tra Aeberli Finanzplanung & Coaching, rappresentato da Manuel Aeberli e G+D Netcetera, rappresentato da Markus Büchel.
Fondamenti legali e fonti
Art. 47a LPP. Continuazione dell'assicurazione dopo il compimento del 58° anno di età in caso di cessazione del rapporto di lavoro da parte del datore di lavoro (SR 831.40, www.fedlex.admin.ch)
Art. 13 cpv. 2 e 3 LPP e Art. 1i cpv. 1 OPP 2. Prelievo della prestazione pensionistica a partire dai 63 anni, pensionamento regolamentare al più presto a partire dai 58 anni (SR 831.40 e SR 831.441.1)
Art. 2 cpv. 1bis FZG. Diritto alla prestazione di uscita in caso di uscita tra il più presto possibile e l'età pensionabile ordinaria (SR 831.42)
Art. 12 cpv. 1 OUV. Trasferimento della prestazione di uscita a un massimo di due enti di libertà di movimento (SR 831.425)
Art. 8, 11a, 18c e 24 AVIG. Requisiti per il diritto, prestazioni volontarie del datore di lavoro, detrazione delle prestazioni pensionistiche, reddito intermedio (SR 837.0)
Art. 10b e 12 AVIV. Contabilizzazione delle prestazioni volontarie del datore di lavoro nella previdenza professionale, periodo di contribuzione per i lavoratori pensionati anticipatamente (SR 837.02)
Art. 4 e 9a ELG. Requisiti per il diritto e soglia patrimoniale per le prestazioni complementari (SR 831.30)
Art. 335h ff. CO. Piano sociale (SR 220)
Art. 38 DBG. Tassazione separata delle prestazioni in capitale dalla previdenza a un'aliquota ridotta (SR 642.11)
BSV, comunicazioni sulla previdenza professionale n. 152 e 153. Questioni di attuazione relative all'Art. 47a LPP (sozialversicherungen.admin.ch)
SECO, prassi AVIG ALE (www.arbeit.swiss)
Ufficio informazioni AVS/AI, foglio informativo 5.01 Prestazioni complementari all'AVS e all'AI (www.ahv-iv.ch)