Licenciement juste avant la retraite: Quelles options offre la caisse de pension
Publié le 2026-08-28 · par Markus Büchel und Manuel Aeberli
Celui qui reçoit un licenciement à 58 ans perd plus que son revenu. Il s'agit de la prévoyance, de la future retraite et de la question cruciale de savoir comment les années jusqu'à l'AVS peuvent être financièrement sécurisées.
Actuellement, de nombreux employés de longue date dans le secteur financier se trouvent exactement dans cette situation. Le législateur a prévu des dispositions pour ce cas – et les règles en vigueur offrent peut-être plus de marge de manœuvre qu'on ne le penserait à première vue.
Le plan social est plus qu'une simple indemnité
Lors de restructurations importantes, les employeurs et les représentants des employés négocient généralement un plan social (art. 335h ss CO). Pour les employés plus âgés, celui-ci contient dans la plupart des cas trois éléments :
La prise en charge temporaire des cotisations de la caisse de pension par l'employeur.
Un versement unique dans la caisse de pension, afin que la retraite anticipée soit possible sans perte de rente massive.
Ou une indemnité à disposition libre, destinée à compenser le manque à gagner jusqu'à l'AVS.
Le piège réside dans la solution forfaitaire. Ce qui est idéal pour une personne peut coûter cher à une autre. Les éléments décisifs sont le patrimoine disponible, les conséquences fiscales et la planification de la vie personnelle. Celui qui signe la première offre venue peut en payer le prix fort pendant des années.
Un détail avec un grand impact. Les indemnités en espèces qui dépassent le montant maximal du revenu assuré de CHF 148'200.00 reportent le droit à l'indemnité de chômage (art. 11a LACI). Si le montant est versé comme versement unique dans la caisse de pension, il n'est pas pris en compte dans le cadre réglementaire (art. 10b LPP). La forme de la prestation de départ décide donc du moment et du montant des indemnités journalières versées.
Différentes options d'action
Lorsque la relation de travail prend fin après l'âge de 58 ans par licenciement de l'employeur, quatre voies s'offrent généralement :
1. Assurance continue sans cotisations d'épargne
Depuis 2021, les caisses de pension doivent proposer une assurance continue aux assurés licenciés à partir de 58 ans (art. 47a LPP, introduit avec la réforme de l'EL). Dans la variante de base, seuls les risques de décès et d'invalidité sont couverts. Cela est certes avantageux, mais présente un inconvénient : le capital de vieillesse continue de porter intérêt, mais ne croît plus grâce à des cotisations supplémentaires.
2. Assurance continue avec cotisations d'épargne
Ceux qui le souhaitent peuvent continuer à épargner comme auparavant. Cela implique cependant des coûts considérables : l'assuré supporte à lui seul la part de l'employé et celle de l'employeur (art. 47a al. 3 LPP). Néanmoins, les cotisations sont déductibles fiscalement.
Il est important de respecter la règle des deux ans : si l'assurance continue dure plus de deux ans, la prestation de vieillesse ne peut être perçue que sous forme de rente et un retrait anticipé pour l'accession à la propriété est exclu (art. 47a al. 6 LPP).
3. Retraite immédiate
Par la loi, le retrait anticipé de la prestation de vieillesse est possible à partir de 63 ans (art. 13 al. 2 LPP). Un départ anticipé à partir de 58 ans n'est possible que si le règlement de la caisse de pension le prévoit (art. 13 al. 3 LPP en relation avec l'art. 1i al. 1 OPP 2). Le taux de conversion est réduit et la rente sera plus basse à vie. Les versements uniques de l'employeur issus du plan social peuvent atténuer cette perte, mais ne la compensent que rarement complètement.
4. Sortie avec prestation de libre passage
Celui qui ne souhaite ni rester assuré ni percevoir la rente peut transférer la prestation de sortie à une institution de libre passage. Cela s'applique également après 58 ans, à condition que la personne continue à travailler ou soit inscrite comme chômeuse (art. 2 al. 1bis LFLP). Le capital est préservé et l'indemnité de chômage n'est pas réduite. En revanche, la perspective d'une rente de l'ancienne caisse est généralement perdue.
Lors du transfert, un fractionnement est avantageux. La prestation de sortie peut être répartie sur au maximum deux institutions de libre passage (art. 12 al. 1 OLF). Deux comptes permettent de percevoir les prestations sur différentes années fiscales et ainsi de casser la progression fiscale. La décision doit cependant être prise au moment du transfert. Un fractionnement ultérieur d'un compte déjà existant n'est plus possible.
Chômage et retraite en même temps. C'est possible
La rente de la caisse de pension et l'assurance chômage ne s'excluent pas mutuellement. Celui qui perçoit une rente de vieillesse du deuxième pilier avant l'âge de référence peut tout de même s'inscrire comme chômeur. Les conditions préalables incluent notamment la capacité de placement et la volonté d'accepter un emploi raisonnable (art. 8 LACI). La prestation de vieillesse en cours est alors déduite de l'indemnité journalière (art. 18c LACI). Depuis la révision de 2024, il n'est plus important pour la durée de cotisation de savoir si la retraite anticipée a eu lieu de manière volontaire ou involontaire (art. 12 OPP 2).
Si l'assuré accepte un emploi à temps partiel pendant sa période de chômage, le salaire est considéré comme un revenu intermédiaire. L'assurance chômage compense une partie de la différence par rapport au revenu assuré (art. 24 LACI). Travailler est donc avantageux même pendant la perception de l'indemnité journalière.
Le cas : licenciement à 58 ans, retraite avec plan
Une cliente reçoit un licenciement à 58 ans à la fin de l'année. Le plan social lui propose entre autres l'assurance continue avec ou sans part d'épargne ou la retraite immédiate avec un versement supplémentaire de l'employeur dans la caisse de pension. Elle dispose d'un patrimoine libre solide et souhaite continuer à travailler. Elle est ouverte à une reconversion, s'est déjà renseignée sur les possibilités correspondantes et vise une activité à temps partiel pour les années à venir.
Elle opte pour la retraite immédiate avec un versement unique de l'employeur. Après son départ, elle s'inscrit au chômage. Son indemnité journalière est réduite par la rente de la caisse de pension en cours. Elle est disponible pour le marché du travail, postule activement à de nouveaux postes et s'efforce de se reconvertir.
Ce choix a un prix : la rente reste plus basse à vie. Jusqu'à l'âge de 65 ans, elle doit également puiser dans son propre patrimoine en plus de la rente et des indemnités journalières. Cela nécessite une discipline budgétaire.
Nous avons calculé le scénario mentionné avec l'outil de conseil financier « Omnium » de la société G+D Netcetera, anciennement Braingroup.
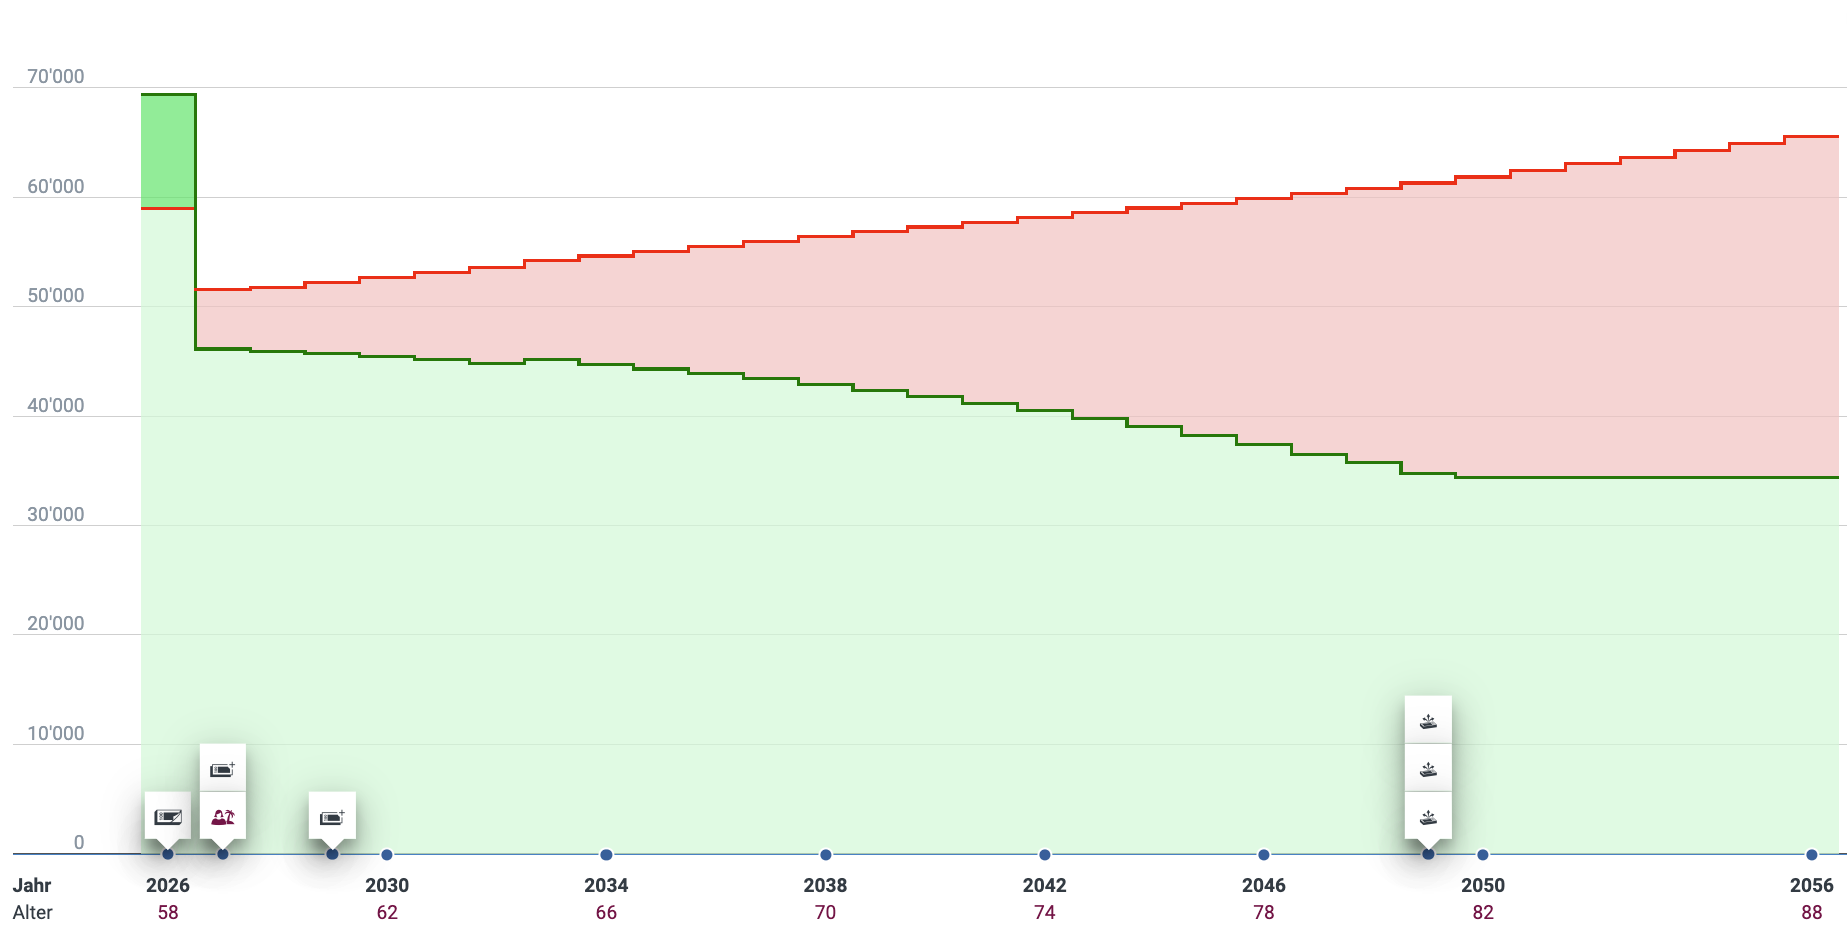
Graphique 1. Revenus et dépenses jusqu'à l'espérance de vie statistique. À partir du départ, les dépenses prévues (ligne rouge) dépassent durablement les revenus (ligne verte). L'écart se creuse au fil des ans. À partir de 2050, les actifs sont épuisés, aucun revenu de patrimoine ne peut être généré, le revenu stagne. Les dépenses augmentent en raison de l'inflation attendue.
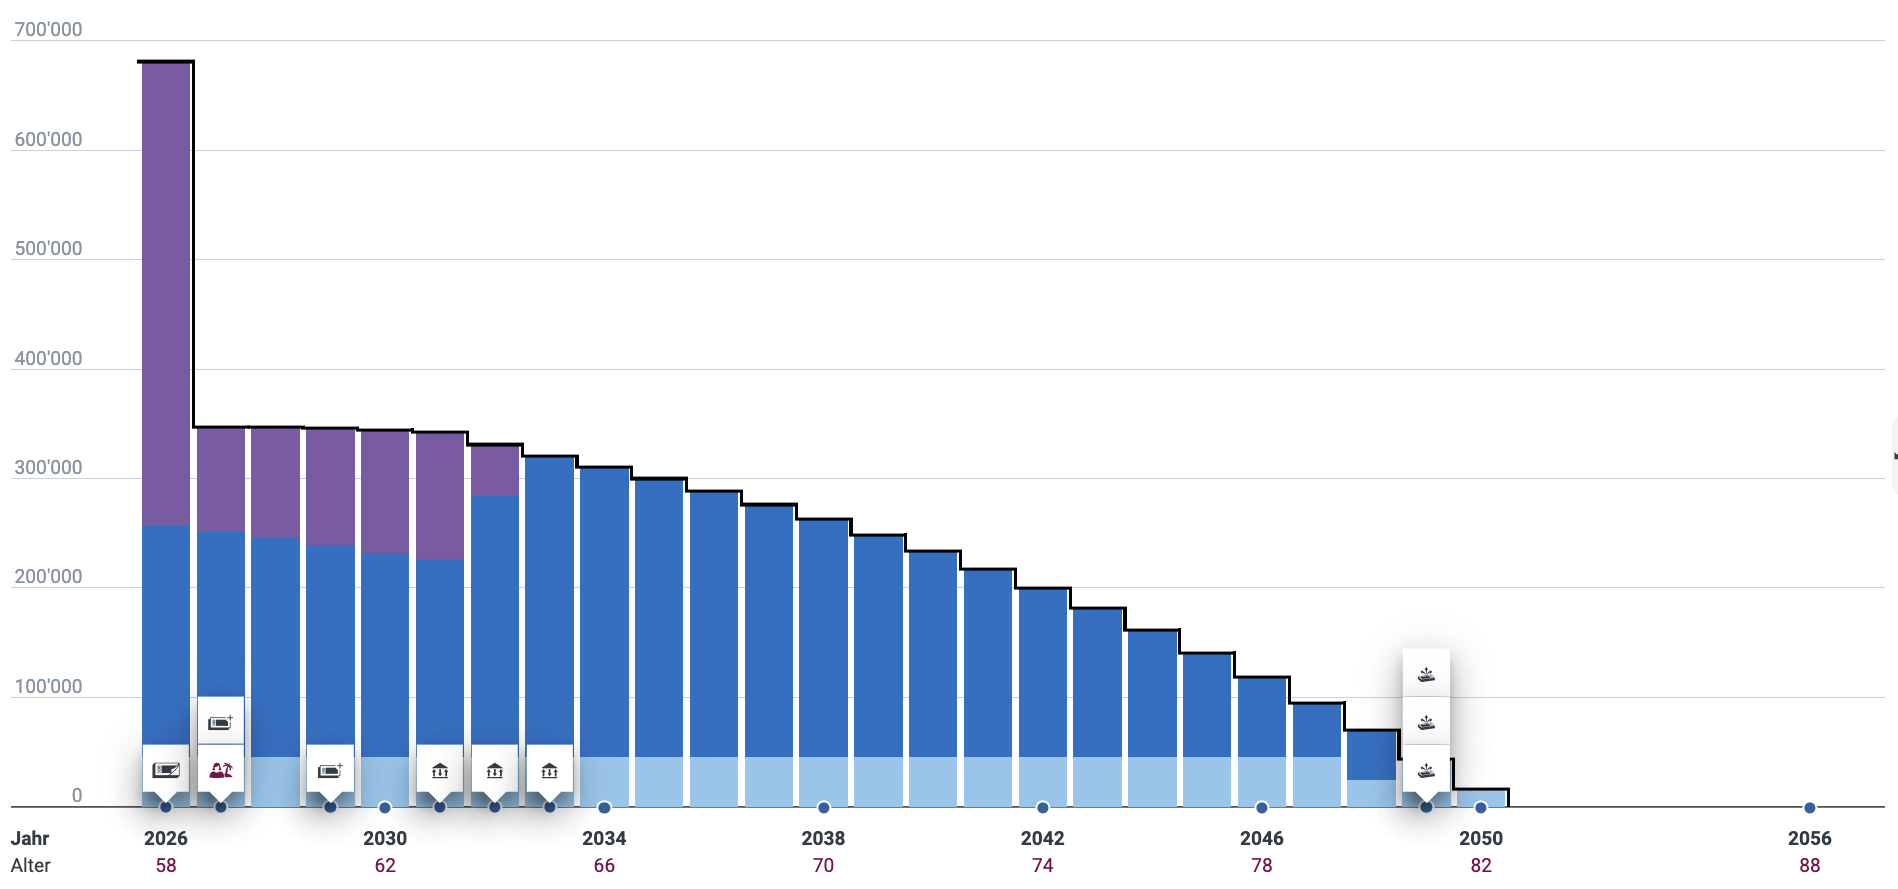
Graphique 2. Évolution du patrimoine. La zone violette représente la prévoyance liée. En 2026, elle contient encore le capital de la caisse de pension, qui sera transféré dans la rente en cours à partir de 2027. Les avoirs 3a restants seront perçus par tranches sur trois ans. L'écart annuel entre les revenus et les dépenses sera continuellement couvert par le patrimoine. Il se réduit comme prévu, mais ne dure cependant pas jusqu'à une espérance de vie statistique de 85 ans.
Le retrait échelonné des comptes 3a n'est pas un hasard, mais bien planifié. Les prestations en capital issues de la prévoyance sont en effet imposées séparément du reste des revenus et à un taux réduit. Cependant, toutes les retraits de capital effectués la même année sont additionnés. Celui qui liquide les comptes sur plusieurs années casse la progression et économise des impôts (art. 38 LIFD, tenir compte de la pratique cantonale).
Le calcul fonctionne, mais il ne reste aucune réserve. C'est précisément ici que se révèle la valeur du salaire à temps partiel prévu. Chaque franc gagné préserve le patrimoine et prolonge la portée du plan financier. Un revenu intermédiaire pendant la période de référence a un double effet, car il complète l'indemnité journalière et prouve la capacité de placement.
Pourquoi le choix peut fonctionner dans ce cas
Sur le papier, la retraite immédiate est souvent la variante la plus coûteuse. Dans ce cas, cependant, de nombreux éléments plaident en faveur de cette option pour trois raisons :
Premièrement, la cliente souhaite continuer à travailler. Même celui qui est à la retraite selon la LPP peut accepter un nouvel emploi. Si le salaire annuel dépasse le seuil d'entrée de CHF 22'680.- actuellement, elle sera de nouveau assurée auprès de la caisse de pension du nouvel employeur (art. 2 et 7 LPP).
Deuxièmement, elle peut et veut consommer son patrimoine – c'est précisément à cela qu'il sert.
Troisièmement, elle connaît ses chiffres et sait ce que signifie la discipline budgétaire au quotidien.
Les prestations complémentaires sont un filet de sécurité, pas un plan
Une précision est ici importante : les prestations complémentaires (PC) ne sont accordées qu'en cas de droit à une rente AVS ou AI (art. 4 LPC). Celui qui se retire à 58 ans ne peut pas combler les années jusqu'à l'âge de référence avec des PC.
De plus, depuis la réforme des PC, un seuil de patrimoine est en vigueur : les personnes seules ayant plus de CHF 100'000.- de patrimoine n'ont pas droit aux prestations complémentaires, tandis que pour les couples, la limite est de CHF 200'000.- (art. 9a LPC). Le filet de sécurité existe, mais il est bas et ne s'active que lorsque le patrimoine est largement épuisé. Celui qui planifie soigneusement n'en a idéalement pas besoin.
Conclusion : des faits plutôt que des sentiments
Un licenciement juste avant la retraite est une césure. Ce qui est décisif, c'est ce qui vient ensuite. Celui qui connaît les possibilités de la caisse de pension, qui adapte les prestations du plan social à la variante choisie et qui planifie la liquidité sur l'ensemble de l'espérance de vie prend une décision sur une base solide. À la fin, ce n'est pas la variante prétendument la plus sûre qui est la meilleure, mais celle qui correspond à sa propre vie et à ses plans personnels.
L'article a été rédigé en collaboration entre Aeberli Finanzplanung & Coaching, représenté par Manuel Aeberli et G+D Netcetera, représenté par Markus Büchel.
Fondements juridiques et sources
Art. 47a LPP. Poursuite de l'assurance après l'achèvement de la 58e année d'âge en cas de résiliation du contrat de travail par l'employeur (RS 831.40, www.fedlex.admin.ch)
Art. 13 al. 2 et 3 LPP et art. 1i al. 1 OPP 2. Retrait anticipé de la prestation de vieillesse à partir de 63 ans, retraite réglementaire au plus tôt à partir de 58 ans (RS 831.40 et RS 831.441.1)
Art. 2 al. 1bis LFLP. Droit à la prestation de sortie en cas de sortie entre l'âge de retraite anticipée et l'âge de la retraite ordinaire (RS 831.42)
Art. 12 al. 1 OLF. Transfert de la prestation de sortie à un maximum de deux institutions de libre passage (RS 831.425)
Art. 8, 11a, 18c et 24 LACI. Conditions d'éligibilité, prestations volontaires de l'employeur, déduction des prestations de vieillesse, revenu intermédiaire (RS 837.0)
Art. 10b et 12 OPP 2. Prise en compte des prestations volontaires de l'employeur dans la prévoyance professionnelle, durée de cotisation des assurés retraités anticipés (RS 837.02)
Art. 4 et 9a LPC. Conditions d'éligibilité et seuil de patrimoine pour les prestations complémentaires (RS 831.30)
Art. 335h ss CO. Plan social (RS 220)
Art. 38 LIFD. Imposition séparée des prestations en capital issues de la prévoyance au taux réduit (RS 642.11)
BSV, Communications sur la prévoyance professionnelle n° 152 et 153. Questions de mise en œuvre de l'art. 47a LPP (sozialversicherungen.admin.ch)
SECO, Pratique LACI ALE (www.arbeit.swiss)
Centre d'information AVS/AI, Feuille d'information 5.01 Prestations complémentaires à l'AVS et à l'AI (www.ahv-iv.ch)