Entlassung kurz vor der Pensionierung: Diese Optionen bietet die Pensionskasse
Veröffentlicht am 2026-08-28 · von Markus Büchel und Manuel Aeberli
Wer mit 58 die Kündigung erhält, verliert mehr als nur sein Einkommen. Es geht um die Vorsorge, um die künftige Rente und um die entscheidende Frage, wie die Jahre bis zur AHV finanziell abgesichert werden können.
Gerade im Finanzsektor stehen derzeit viele langjährige Mitarbeitende vor genau dieser Situation. Der Gesetzgeber hat für diesen Fall vorgesorgt – und die geltenden Regeln bieten möglicherweise mehr Spielraum, als man auf den ersten Blick vermuten würde.
Der Sozialplan ist mehr als nur eine Abfindung
Bei grösseren Restrukturierungen verhandeln Arbeitgeber und Arbeitnehmervertretungen in der Regel einen Sozialplan (Art. 335h ff. OR). Für ältere Mitarbeitende enthält dieser in den meisten Fällen drei Elemente:
Die befristete Übernahme der Pensionskassenbeiträge durch den Arbeitgeber.
Eine Einmaleinlage in die Pensionskasse, damit die vorzeitige Pensionierung ohne massive Renteneinbusse möglich wird.
Oder eine Abfindung zur freien Verfügung, welche die Einkommenslücke bis zur AHV kompensieren soll.
Die Falle liegt in der Pauschallösung. Was für die eine Person ideal ist, kann für die andere teuer werden. Entscheidend sind das frei verfügbare Vermögen, die steuerlichen Folgen und die persönliche Lebensplanung. Wer die erstbeste Offerte unterschreibt, kann dafür über Jahre einen hohen Preis bezahlen.
Ein Detail mit grosser Wirkung. Barabfindungen, die den Höchstbetrag des versicherten Verdienstes von CHF 148'200.00 übersteigen, schieben den Anspruch auf Arbeitslosenentschädigung hinaus (Art. 11a AVIG). Fliesst der Betrag stattdessen als Einmaleinlage in die Pensionskasse, wird er im reglementarischen Rahmen nicht angerechnet (Art. 10b AVIV). Die Form der Abgangsleistung entscheidet also mit, wann und wie viel Taggeld ausbezahlt wird.
Verschiedene Handlungsoptionen
Endet das Arbeitsverhältnis nach dem vollendeten 58. Altersjahr durch Kündigung des Arbeitgebers, stehen in der Regel vier Wege offen:
1. Weiterversicherung ohne Sparbeiträge
Seit 2021 müssen Pensionskassen entlassenen Versicherten ab Alter 58 die Weiterversicherung anbieten (Art. 47a BVG, eingeführt mit der EL-Reform). In der Grundvariante bleiben nur die Risiken Tod und Invalidität versichert. Das ist zwar günstig, hat aber einen Nachteil: Das Alterskapital wird weiterhin verzinst, wächst jedoch nicht mehr durch zusätzliche Beiträge.
2. Weiterversicherung mit Sparbeiträgen
Wer will, spart weiter wie bisher. Das ist jedoch mit beträchtlichen Kosten verbunden: Die versicherte Person trägt sowohl den Arbeitnehmer- als auch den Arbeitgeberanteil allein (Art. 47a Abs. 3 BVG). Immerhin sind die Beiträge steuerlich abziehbar.
Wichtig ist die Zweijahresregel: Dauert die Weiterversicherung länger als zwei Jahre, kann die Altersleistung nur noch als Rente bezogen werden und ein Vorbezug für Wohneigentum ist ausgeschlossen (Art. 47a Abs. 6 BVG).
3. Sofortige Pensionierung
Von Gesetzes wegen ist der Vorbezug der Altersleistung ab 63 möglich (Art. 13 Abs. 2 BVG). Ein früherer Rücktritt ab 58 ist nur dann möglich, wenn das Reglement der Pensionskasse dies vorsieht (Art. 13 Abs. 3 BVG in Verbindung mit Art. 1i Abs. 1 BVV 2). Der Umwandlungssatz wird gekürzt und die Rente fällt lebenslang tiefer aus. Einmaleinlagen des Arbeitgebers aus dem Sozialplan können diese Einbusse dämpfen, gleichen diese aber selten vollständig aus.
4. Austritt mit Freizügigkeitsleistung
Wer weder weiterversichert bleiben noch die Rente beziehen will, kann die Austrittsleistung auf eine Freizügigkeitseinrichtung übertragen. Das gilt auch nach 58, sofern die Person die Erwerbstätigkeit weiterführt oder als arbeitslos gemeldet ist (Art. 2 Abs. 1bis FZG). Das Kapital bleibt erhalten und die Arbeitslosenentschädigung wird nicht gekürzt. Dafür geht die Aussicht auf eine Rente aus der bisherigen Kasse meist verloren.
Bei der Überweisung lohnt sich ein Splitting. Die Austrittsleistung darf auf höchstens zwei verschiedene Freizügigkeitseinrichtungen aufgeteilt werden (Art. 12 Abs. 1 FZV). Zwei Konten ermöglichen es, die Leistungen in unterschiedlichen Steuerjahren zu beziehen und dadurch die Steuerprogression zu brechen. Der Entscheid muss allerdings im Zeitpunkt der Überweisung getroffen werden. Eine nachträgliche Aufteilung eines bereits bestehenden Kontos ist nicht mehr möglich.
Arbeitslos und pensioniert zugleich. Das geht
Pensionskassenrente und Arbeitslosenversicherung schliessen sich nicht aus. Wer vor dem Referenzalter eine Altersrente der zweiten Säule bezieht, kann sich trotzdem arbeitslos melden. Voraussetzung sind unter anderem Vermittlungsfähigkeit und die Bereitschaft, eine zumutbare Stelle anzunehmen (Art. 8 AVIG). Die laufende Altersleistung wird dabei vom Taggeld abgezogen (Art. 18c AVIG). Seit der Revision von 2024 spielt es für die Beitragszeit keine Rolle mehr, ob die Frühpensionierung freiwillig oder unfreiwillig erfolgte (Art. 12 AVIV).
Nimmt die versicherte Person während der Arbeitslosigkeit eine Teilzeitstelle an, gilt der Lohn als Zwischenverdienst. Die Arbeitslosenversicherung gleicht einen Teil der Differenz zum versicherten Verdienst aus (Art. 24 AVIG). Arbeiten lohnt sich also auch während des Taggeldbezugs.
Der Fall: Kündigung mit 58, Pensionierung mit Plan
Eine Kundin erhält mit 58 die Kündigung per Ende Jahr. Der Sozialplan bietet ihr unter anderem die Weiterversicherung mit oder ohne Sparanteil oder die sofortige Pensionierung mit einer Zusatzeinzahlung des Arbeitgebers in die Pensionskasse. Sie verfügt über ein solides freies Vermögen und möchte weiterhin arbeiten. Für eine Umschulung ist sie offen, hat sich bereits über entsprechende Möglichkeiten informiert und strebt für die kommenden Jahre eine Teilzeittätigkeit an.
Sie entscheidet sich für die sofortige Pensionierung mit einer Einmaleinlage des Arbeitgebers. Nach dem Austritt meldet sie sich arbeitslos. Ihr Taggeld wird um die laufende Pensionskassenrente gekürzt. Sie ist vermittelbar, bewirbt sich aktiv um neue Stellen und bemüht sich um eine Umschulung.
Diese Wahl hat ihren Preis: Die Rente bleibt lebenslang tiefer. Bis im Alter von 65 muss sie neben der Rente und den Taggeldern auch auf ihr eigenes Vermögen zurückgreifen. Das erfordert Budgetdisziplin.
Wir haben das genannte Szenario mit dem Finanzberatungstool «Omnium» der Firma G+D Netcetera, ehemals Braingroup, durchgerechnet.
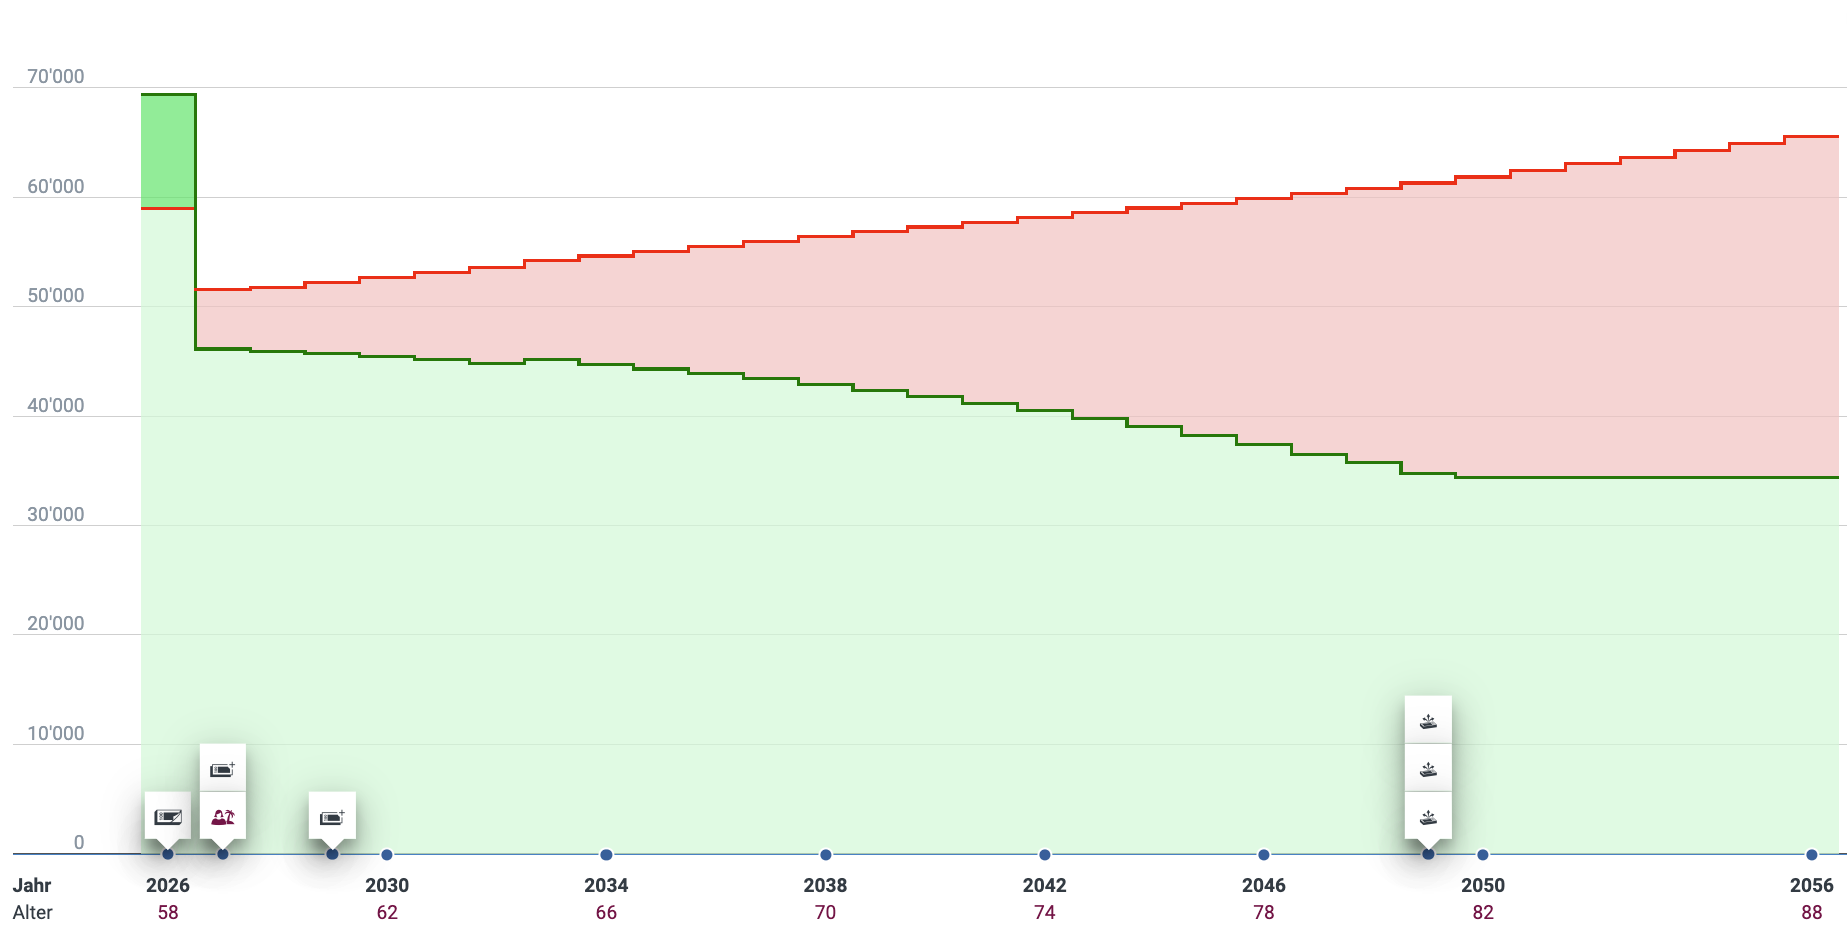
Grafik 1. Einnahmen und Ausgaben bis zur statistischen Lebenserwartung. Ab dem Austritt liegen die geplanten Ausgaben (rote Linie) dauerhaft über den Einnahmen (grüne Linie). Die Lücke wächst mit den Jahren. Ab 2050 sind die Vermögenswerte aufgebraucht, es können keine Vermögenserträge erzielt werden, das Einkommen stagniert. Die Ausgaben steigen aufgrund der zu erwartenden Inflation.
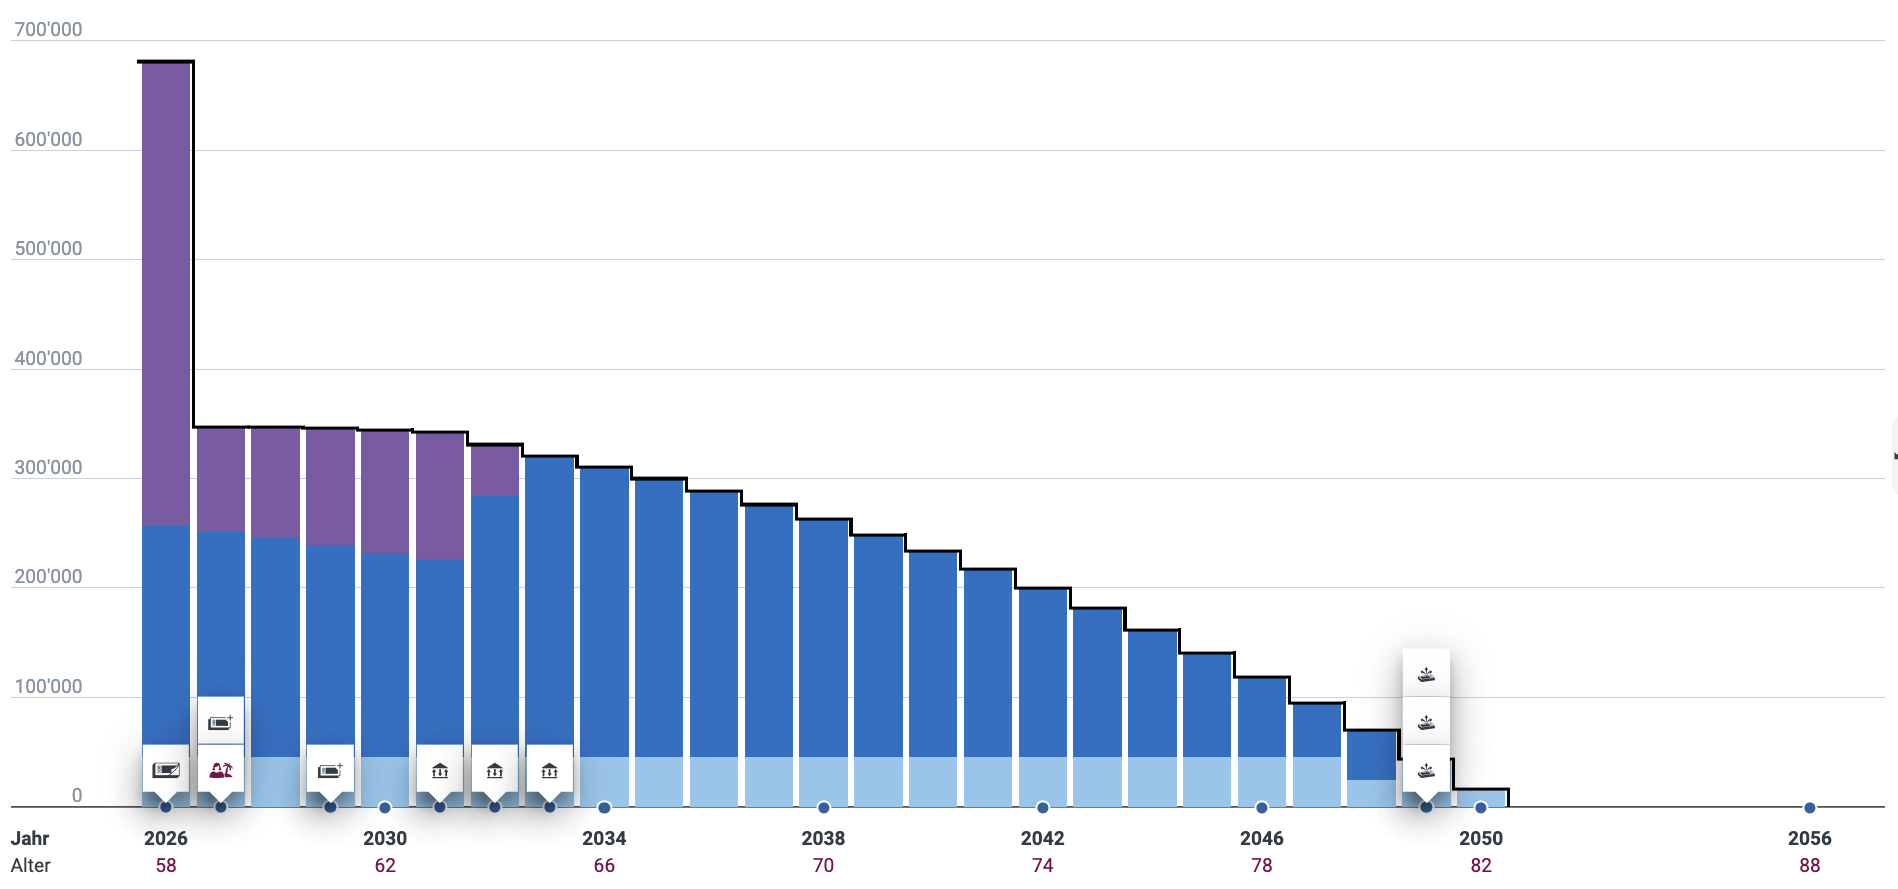
Grafik 2. Vermögensverlauf. Der violette Bereich zeigt die gebundene Vorsorge. Im Jahr 2026 enthält sie noch das Pensionskassenkapital, das mit dem Rentenbeginn 2027 in die laufende Rente übergeht. Die verbleibenden 3a-Guthaben werden gestaffelt über drei Jahre bezogen. Die jährliche Lücke zwischen Einnahmen und Ausgaben wird laufend aus dem Vermögen gedeckt. Es reduziert sich planmässig, reicht trotzdem knapp nicht bis zu einer statistischen Lebenserwartung von 85 Jahren.
Der gestaffelte Bezug der 3a-Konten ist kein Zufall, sondern geplant. Kapitalleistungen aus der Vorsorge werden zwar getrennt vom übrigen Einkommen und zu einem reduzierten Steuersatz besteuert. Alle Kapitalbezüge, die im selben Jahr erfolgen, werden jedoch zusammengerechnet. Wer die Konten über mehrere Jahre auflöst, bricht die Progression und spart Steuern (Art. 38 DBG, kantonale Praxis beachten).
Die Rechnung geht auf, es bleibt aber keine Reserve. Genau hier zeigt sich der Wert des geplanten Teilzeitlohns. Jeder verdiente Franken schont das Vermögen und verlängert die Reichweite des Finanzplans. Zwischenverdienst während der Rahmenfrist wirkt doppelt, weil er das Taggeld ergänzt und die Vermittlungsfähigkeit belegt.
Warum die Wahl in diesem Fall aufgehen kann
Auf dem Papier ist die sofortige Pensionierung oft die teuerste Variante. In diesem Fall spricht jedoch vieles dafür, dass sie aus drei Gründen die richtige Wahl ist:
Erstens will die Kundin weiterarbeiten. Auch wer nach BVG pensioniert ist, darf eine neue Stelle antreten. Liegt der Jahreslohn über der Eintrittsschwelle von aktuell CHF 22'680.-, wird sie bei der Pensionskasse des neuen Arbeitgebers wieder versichert (Art. 2 und 7 BVG).
Zweitens kann und will sie ihr Vermögen konsumieren – schliesslich ist es genau dafür da.
Drittens kennt sie ihre Zahlen und weiss, was Budgetdisziplin im Alltag konkret bedeutet.
Ergänzungsleistungen sind ein Auffangnetz, kein Plan
Eine Präzisierung ist hier wichtig: Ergänzungsleistungen (EL) gibt es erst mit einem Anspruch auf eine AHV- oder IV-Rente (Art. 4 ELG). Wer sich mit 58 pensionieren lässt, kann die Jahre bis zum Referenzalter nicht mit EL überbrücken.
Zudem gilt seit der EL-Reform eine Vermögensschwelle: Alleinstehende mit mehr als CHF 100'000.- Vermögen haben keinen Anspruch auf Ergänzungsleistungen, bei Ehepaaren liegt die Grenze bei CHF 200'000.- (Art. 9a ELG). Das Auffangnetz existiert, es hängt jedoch tief und greift erst, wenn das Vermögen weitgehend aufgebraucht ist. Wer sauber plant, ist idealerweise gar nicht darauf angewiesen.
Fazit: Fakten statt Bauchgefühl
Eine Kündigung kurz vor der Pensionierung ist eine Zäsur. Entscheidend ist, was danach kommt. Wer die Möglichkeiten der Pensionskasse kennt, die Sozialplanleistungen auf die gewählte Variante abstimmt und die Liquidität über die gesamte Lebenserwartung plant, entscheidet auf einer soliden Grundlage. Am Ende ist nicht die vermeintlich sicherste Variante die beste, sondern jene, die zum eigenen Leben und den persönlichen Plänen passt.
Der Artikel ist in Zusammenarbeit zwischen Aeberli Finanzplanung & Coaching, vertreten durch Manuel Aeberli und G+D Netcetera, vertreten durch Markus Büchel, entstanden.
Rechtliche Grundlagen und Quellen
Art. 47a BVG. Weiterführung der Versicherung nach Vollendung des 58. Altersjahres bei Auflösung des Arbeitsverhältnisses durch den Arbeitgeber (SR 831.40, www.fedlex.admin.ch)
Art. 13 Abs. 2 und 3 BVG und Art. 1i Abs. 1 BVV 2. Vorbezug der Altersleistung ab 63, reglementarischer Altersrücktritt frühestens ab 58 (SR 831.40 und SR 831.441.1)
Art. 2 Abs. 1bis FZG. Anspruch auf die Austrittsleistung bei Austritt zwischen frühestmöglichem und ordentlichem Rentenalter (SR 831.42)
Art. 12 Abs. 1 FZV. Übertragung der Austrittsleistung auf höchstens zwei Freizügigkeitseinrichtungen (SR 831.425)
Art. 8, 11a, 18c und 24 AVIG. Anspruchsvoraussetzungen, freiwillige Leistungen des Arbeitgebers, Abzug von Altersleistungen, Zwischenverdienst (SR 837.0)
Art. 10b und 12 AVIV. Anrechnung freiwilliger Arbeitgeberleistungen an die berufliche Vorsorge, Beitragszeit vorzeitig pensionierter Versicherter (SR 837.02)
Art. 4 und 9a ELG. Anspruchsvoraussetzungen und Vermögensschwelle bei den Ergänzungsleistungen (SR 831.30)
Art. 335h ff. OR. Sozialplan (SR 220)
Art. 38 DBG. Getrennte Besteuerung von Kapitalleistungen aus Vorsorge zum reduzierten Satz (SR 642.11)
BSV, Mitteilungen über die berufliche Vorsorge Nr. 152 und 153. Umsetzungsfragen zu Art. 47a BVG (sozialversicherungen.admin.ch)
SECO, AVIG-Praxis ALE (www.arbeit.swiss)
Informationsstelle AHV/IV, Merkblatt 5.01 Ergänzungsleistungen zur AHV und IV (www.ahv-iv.ch)