Istituto collettivo o istituto comune: cosa significa per il mio pensionamento?
Pubblicato il 2026-11-17 · di Nico Fiore
Chi lavora e soddisfa i requisiti di legge deve essere assicurato presso una cassa pensione. Per le PMI, ciò avviene di norma tramite i cosiddetti istituti collettivi o comuni. Ma qual è la differenza? E la forma organizzativa influisce sull'importo della rendita che riceverete in futuro? Uno sguardo dietro le quinte della previdenza professionale mostra che cosa conta davvero.
Due forme organizzative, un obiettivo comune
Se lavorate presso una PMI, è molto probabile che il vostro datore di lavoro non gestisca un proprio istituto di previdenza (comunemente chiamato cassa pensione). Si è invece affiliato a un istituto collettivo o a un istituto comune. Entrambi consentono a più datori di lavoro di assicurare insieme i propri collaboratori nel secondo pilastro. La differenza risiede soprattutto nell'organizzazione e ha solo un'influenza limitata su di voi in quanto persone assicurate.
Un istituto collettivo (spesso chiamato anche fondazione collettiva) riunisce più datori di lavoro sotto uno stesso tetto, perlopiù nella forma giuridica di una fondazione. Le singole imprese costituiscono di regola proprie casse di previdenza con una contabilità separata. Queste possono prevedere prestazioni, contributi o strategie d'investimento differenti. Anche l'evoluzione finanziaria viene spesso considerata separatamente per ciascuna cassa di previdenza.
Anche un istituto comune (fondazione comune) assicura più datori di lavoro ed è anch'esso perlopiù organizzato come fondazione. Come lascia intendere il nome, tuttavia, in questo caso è tipica un'organizzazione maggiormente condivisa. Le imprese affiliate e i loro assicurati formano un'ampia comunità di assicurati, all'interno della quale l'evoluzione finanziaria e i rischi vengono sostenuti congiuntamente.
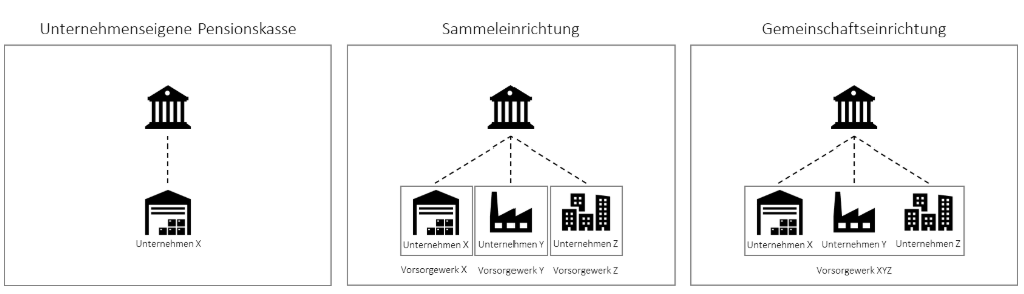
I confini tra i due modelli non sono però sempre netti. Nella prassi esistono diverse varianti e forme miste. La sola denominazione dice quindi ancora poco sul funzionamento della vostra cassa pensione.
Per il vostro pensionamento conta meno come è organizzata la cassa pensione, quanto piuttosto quali prestazioni offre il vostro piano di previdenza e quanto solida è la situazione finanziaria dell'istituto.
Che cosa significa per la mia futura rendita?
La forma organizzativa può influire sul modo in cui un istituto di previdenza ripartisce i propri rischi e stabilisce le proprie prestazioni. Da ciò non si può tuttavia dedurre direttamente se in futuro riceverete una rendita più alta o più bassa. Sono determinanti in particolare tre fattori.
La remunerazione del vostro avere di vecchiaia
Il vostro avere di vecchiaia è costituito dai vostri contributi, dai contributi del vostro datore di lavoro e dagli interessi accreditati. Quanto più elevata è la remunerazione nel corso degli anni, tanto più cresce il vostro avere.
L'entità degli interessi accreditati dipende, tra l'altro, dalla performance degli investimenti, dalla situazione finanziaria dell'istituto di previdenza e dalle sue riserve. In un istituto collettivo la remunerazione può variare da una cassa di previdenza all'altra. In un istituto comune viene di norma fissata in modo uniforme per l'intera comunità di assicurati.
L'aliquota di conversione
L'importo della vostra rendita dipende in primo luogo da quanto avere di vecchiaia avete accumulato fino al pensionamento. L'aliquota di conversione determina poi quale quota di questo capitale viene versata ogni anno sotto forma di rendita. Con un avere di vecchiaia di 500'000 franchi e un'aliquota di conversione del 5 per cento, ad esempio, risulta una rendita annua di 25'000 franchi.
L'aliquota di conversione è quindi, per così dire, il fattore con cui il capitale disponibile viene convertito in una rendita. Non dovrebbe però essere considerata isolatamente: un'aliquota di conversione più elevata serve a poco se l'avere di vecchiaia accumulato è corrispondentemente più basso. In definitiva, ciò che conta è l'interazione tra accrediti di vecchiaia, remunerazione, andamento degli investimenti e aliquota di conversione.
L'istituto di previdenza stabilisce l'aliquota di conversione nel rispetto delle disposizioni di legge e delle proprie possibilità finanziarie. A tal fine entrano in gioco, tra l'altro, la speranza di vita e i rendimenti attesi degli investimenti. La sola forma organizzativa non permette di trarre conclusioni sul suo livello.
La stabilità finanziaria
Un altro indicatore importante è il grado di copertura. Esso indica in quale misura gli impegni di una cassa pensione sono coperti dal suo patrimonio. Un grado di copertura del 100 per cento significa che il patrimonio disponibile corrisponde agli impegni calcolati. Se è superiore, l'istituto di previdenza dispone di riserve; se è inferiore, sussiste una cosiddetta sottocopertura.
Gli istituti di previdenza sono tenuti per legge a costituire riserve finanziarie. Queste fungono da cuscinetto di sicurezza per assorbire le perdite sui mercati finanziari e compensare le fluttuazioni. Per gli assicurati ciò significa maggiore sicurezza: anche se gli investimenti perdono temporaneamente valore, le riserve contribuiscono a garantire a lungo termine le prestazioni promesse.
Il mio datore di lavoro può cambiare cassa pensione?
Sì. In linea di principio un'impresa può decidere di affiliarsi in futuro a un altro istituto di previdenza. Un simile cambiamento riguarda però anche i collaboratori e deve quindi avvenire coinvolgendo l'intero personale oppure, nelle imprese di maggiori dimensioni, una rappresentanza dei lavoratori ammessa, nonché conformemente alle disposizioni legali e regolamentari.
Per voi un cambiamento non significa perdere i diritti acquisiti finora. Il vostro avere di vecchiaia accumulato viene di norma trasferito al nuovo istituto di previdenza. Le condizioni del vostro piano di previdenza possono tuttavia cambiare, ad esempio per quanto riguarda i contributi, le prestazioni di rischio assicurate o le opzioni al momento del pensionamento.
Un cambiamento di cassa pensione è pertanto più di una decisione amministrativa. Può incidere direttamente sulle vostre future prestazioni di previdenza. In caso di cambiamento, non badate solo al nome o alla forma organizzativa della nuova cassa pensione. Verificate quali prestazioni offre il nuovo piano di previdenza e come si posiziona rispetto alla soluzione precedente.
A che cosa prestare attenzione
Per valutare meglio la vostra previdenza professionale, vale la pena consultare regolarmente il vostro certificato di previdenza personale. Esso indica, tra l'altro, il vostro avere di vecchiaia attuale, le prestazioni assicurate in caso di invalidità e decesso, nonché una proiezione della vostra presumibile rendita di vecchiaia.
È importante considerare la previdenza professionale nel contesto della vostra situazione finanziaria complessiva. Ne fanno parte, ad esempio, la rendita AVS, eventuali altri redditi, risparmi, titoli, proprietà abitativa e impegni esistenti. Chi, per esempio, possiede un'abitazione e in età avanzata ha costi abitativi contenuti valuta la propria situazione finanziaria di partenza in modo diverso da chi deve continuare a pagare un affitto. Una pianificazione finanziaria indipendente può aiutare a riunire questi fattori e a valutare diverse possibilità per il pensionamento.
Determinante non è un singolo indicatore o la forma organizzativa della vostra cassa pensione, bensì quanto la previdenza professionale si adatta alla vostra situazione personale di vita e patrimoniale. I diversi modelli di previdenza offrono strutture e possibilità differenti. Conviene quindi conoscere le proprie prestazioni e considerarle nel quadro complessivo della propria previdenza per la vecchiaia.
Sull'autore: Nico Fiore è direttore dell'associazione di casse pensioni inter-pension.
In questa funzione rappresenta gli interessi degli istituti collettivi e comuni nei confronti della politica, delle autorità e dell'opinione pubblica. Si occupa in particolare di previdenza professionale (LPP), previdenza per la vecchiaia, public affairs e gestione associativa.
È titolare di un attestato professionale federale in previdenza per il personale e di un MAS in Pensionskassen-Management della Hochschule Luzern. Da settembre 2023 dirige il segretariato di inter-pension.