Institution collective ou institution commune : qu'est-ce que cela signifie pour ma retraite ?
Publié le 2026-11-17 · par Nico Fiore
Toute personne qui exerce une activité lucrative et remplit les conditions légales doit être assurée auprès d'une caisse de pensions. Pour les PME, cette obligation est généralement remplie au moyen d'une institution collective ou d'une institution commune. Mais quelle est la différence ? Et la forme d'organisation influence-t-elle le montant de la rente que vous percevrez plus tard ? Un coup d'œil dans les coulisses de la prévoyance professionnelle montre ce qui compte vraiment.
Deux formes d'organisation, un objectif commun
Si vous travaillez dans une PME, il y a de fortes chances que votre employeur ne dispose pas de sa propre institution de prévoyance (communément appelée caisse de pensions). Il s'est plutôt affilié à une institution collective ou à une institution commune. Toutes deux permettent à plusieurs employeurs d'assurer ensemble leurs collaborateurs dans le cadre du deuxième pilier. La différence réside avant tout dans l'organisation et n'a que peu d'incidence pour vous en tant que personne assurée.
Une institution collective (souvent appelée fondation collective) réunit plusieurs employeurs sous un même toit, généralement sous la forme juridique d'une fondation. Les différentes entreprises constituent en règle générale leurs propres caisses de prévoyance, dotées de comptes séparés. Celles-ci peuvent prévoir des prestations, des cotisations ou des stratégies de placement différentes. L'évolution financière est elle aussi souvent considérée séparément pour chaque caisse de prévoyance.
Une institution commune (fondation commune) assure également plusieurs employeurs et est elle aussi le plus souvent organisée sous forme de fondation. Comme son nom le laisse supposer, une organisation davantage mutualisée y est toutefois typique. Les entreprises affiliées et leurs assurés forment une grande communauté d'assurés, au sein de laquelle les évolutions financières et les risques sont supportés en commun.
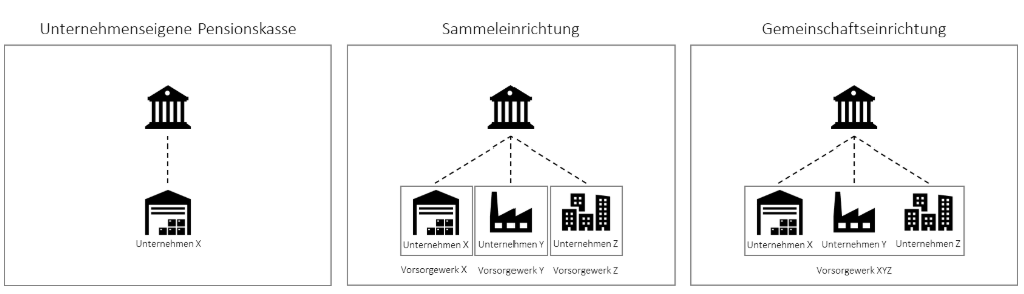
La frontière entre les deux modèles n'est toutefois pas toujours nette. Dans la pratique, il existe différentes variantes et formes mixtes. La désignation seule en dit donc encore peu sur le fonctionnement de votre caisse de pensions.
Pour votre retraite, la manière dont la caisse de pensions est organisée importe moins que les prestations offertes par votre plan de prévoyance et la solidité financière de l'institution.
Qu'est-ce que cela signifie pour ma future rente ?
La forme d'organisation peut influencer la manière dont une institution de prévoyance répartit ses risques et fixe ses prestations. On ne peut toutefois pas en déduire directement si vous percevrez plus tard une rente plus élevée ou plus faible. Trois facteurs sont particulièrement déterminants.
La rémunération de votre avoir de vieillesse
Votre avoir de vieillesse se compose de vos cotisations, des cotisations de votre employeur et des intérêts crédités. Plus la rémunération est élevée au fil des années, plus votre avoir croît.
Le montant des intérêts crédités dépend notamment de la performance des placements, de la situation financière de l'institution de prévoyance et de ses réserves. Dans une institution collective, la rémunération peut varier d'une caisse de prévoyance à l'autre. Dans une institution commune, elle est normalement fixée de manière uniforme pour l'ensemble de la communauté d'assurés.
Le taux de conversion
Le montant de votre rente dépend en premier lieu de l'avoir de vieillesse que vous avez accumulé jusqu'à la retraite. Le taux de conversion détermine ensuite quelle part de ce capital est versée chaque année sous forme de rente. Avec un avoir de vieillesse de 500'000 francs et un taux de conversion de 5 pour cent, on obtient par exemple une rente annuelle de 25'000 francs.
Le taux de conversion est donc en quelque sorte le facteur par lequel le capital disponible est converti en rente. Il ne devrait toutefois pas être considéré isolément : un taux de conversion plus élevé n'apporte guère d'avantage si l'avoir de vieillesse accumulé est d'autant plus faible. Ce qui compte en fin de compte, c'est l'interaction entre les bonifications de vieillesse, la rémunération, l'évolution des placements et le taux de conversion.
L'institution de prévoyance fixe le taux de conversion dans le cadre des prescriptions légales et de ses possibilités financières. L'espérance de vie et les rendements attendus des placements jouent notamment un rôle à cet égard. La forme d'organisation à elle seule ne permet pas de se prononcer sur son niveau.
La stabilité financière
Un autre indicateur important est le degré de couverture. Il indique dans quelle proportion les engagements d'une caisse de pensions sont couverts par sa fortune. Un degré de couverture de 100 pour cent signifie que la fortune disponible correspond aux engagements calculés. S'il est supérieur, l'institution de prévoyance dispose de réserves ; s'il est inférieur, on parle de découvert.
Les institutions de prévoyance sont légalement tenues de constituer des réserves financières. Celles-ci servent de coussin de sécurité pour absorber les pertes sur les marchés financiers et compenser les fluctuations. Pour les assurés, cela signifie davantage de sécurité : même si les placements perdent temporairement de la valeur, les réserves contribuent à garantir à long terme les prestations promises.
Mon employeur peut-il changer de caisse de pensions ?
Oui. Une entreprise peut en principe décider de s'affilier à l'avenir à une autre institution de prévoyance. Un tel changement concerne toutefois aussi les collaborateurs et doit donc se faire avec la participation de l'ensemble du personnel ou, dans les grandes entreprises, d'une représentation du personnel habilitée, ainsi que conformément aux prescriptions légales et réglementaires.
Pour vous, un changement ne signifie pas que vous perdez les droits acquis jusqu'ici. Votre avoir de vieillesse accumulé est en principe transféré à la nouvelle institution de prévoyance. Les conditions de votre plan de prévoyance peuvent toutefois changer – par exemple en ce qui concerne les cotisations, les prestations de risque assurées ou les possibilités au moment de la retraite.
Un changement de caisse de pensions est donc plus qu'une décision administrative. Il peut avoir une incidence directe sur vos futures prestations de prévoyance. Lors d'un changement, ne vous fiez pas uniquement au nom ou à la forme d'organisation de la nouvelle caisse de pensions. Vérifiez quelles prestations offre le nouveau plan de prévoyance et comment il se positionne par rapport à la solution actuelle.
Les points auxquels prêter attention
Pour mieux évaluer votre prévoyance professionnelle, il vaut la peine de consulter régulièrement votre certificat de prévoyance personnel. Il indique notamment votre avoir de vieillesse actuel, les prestations assurées en cas d'invalidité et de décès ainsi qu'une projection de votre rente de vieillesse probable.
Il est important de considérer la prévoyance professionnelle en lien avec l'ensemble de votre situation financière. Cela comprend par exemple la rente AVS, d'éventuels autres revenus, l'épargne, les titres, la propriété du logement et les engagements existants. Une personne propriétaire de son logement et n'ayant que de faibles frais de logement à la retraite n'évaluera pas sa situation financière de départ de la même manière qu'une personne qui doit continuer à payer un loyer. Une planification financière indépendante peut aider à réunir ces facteurs et à évaluer les différentes options pour la retraite.
Ce qui est déterminant, ce n'est pas un indicateur isolé ni la forme d'organisation de votre caisse de pensions, mais la mesure dans laquelle la prévoyance professionnelle correspond à votre situation personnelle et patrimoniale. Les différents modèles de prévoyance offrent des configurations et des possibilités diverses. Il vaut donc la peine de connaître ses propres prestations et de les considérer dans la vue d'ensemble de sa prévoyance vieillesse personnelle.
À propos de l'auteur : Nico Fiore est directeur de l'association de caisses de pensions inter-pension.
À ce titre, il représente les intérêts des institutions collectives et communes auprès des milieux politiques, des autorités et du public. Ses domaines de prédilection sont la prévoyance professionnelle (LPP), la prévoyance vieillesse, les affaires publiques ainsi que la gestion associative.
Il est titulaire d'un brevet fédéral de spécialiste en gestion de la prévoyance en faveur du personnel et d'un MAS en gestion de caisses de pensions de la Haute école de Lucerne. Depuis septembre 2023, il dirige le secrétariat d'inter-pension.