Sammel- oder Gemeinschaftseinrichtung: Was heisst das für meine Pensionierung?
Veröffentlicht am 2026-11-17 · von Nico Fiore
Wer arbeitet und die gesetzlichen Vorgaben dafür erfüllt, ist bei einer Pensionskasse zu versichern. Für KMU wird dies meist über sogenannte Sammel- oder Gemeinschaftseinrichtung gelöst. Doch was ist der Unterschied? Und hat die Organisationsform Einfluss darauf, wie viel Rente Sie später erhalten? Ein Blick hinter die Kulissen der beruflichen Vorsorge zeigt, worauf es wirklich ankommt.
Zwei Organisationsformen, ein gemeinsames Ziel
Wenn Sie bei einem KMU arbeiten, ist die Wahrscheinlichkeit gross, dass Ihr Arbeitgeber keine eigene Vorsorgeeinrichtung (umgangssprachlich Pensionskasse genannt) führt. Stattdessen hat er sich einer Sammeleinrichtung oder einer Gemeinschaftseinrichtung angeschlossen. Beide ermöglichen es mehreren Arbeitgebern, ihre Mitarbeitenden gemeinsam in der zweiten Säule zu versichern. Der Unterschied liegt vor allem in der Organisation und hat auf Sie als versicherte Person nur wenig Einfluss.
Eine Sammeleinrichtung (oft auch Sammelstiftung genannt) vereint mehrere Arbeitgeber unter einem Dach, meist unter der Rechtsform einer Stiftung. Die einzelnen Unternehmen bilden dabei in der Regel eigene Vorsorgewerke mit eigenen Rechnungskreisen. Diese können unterschiedliche Leistungen, Beiträge oder Anlagestrategien vorsehen. Auch die finanzielle Entwicklung wird häufig für die einzelnen Vorsorgewerke separat betrachtet.
Eine Gemeinschaftseinrichtung (Gemeinschaftsstiftung) versichert ebenfalls mehrere Arbeitgeber und ist ebenso meist als Stiftung organisiert. Wie der Name jedoch vermuten lässt, ist eine stärker gemeinsame Organisation hier typisch. Die angeschlossenen Unternehmen und ihre Versicherten bilden eine grosse Versichertengemeinschaft, innerhalb derer finanzielle Entwicklungen und Risiken gemeinsam getragen werden.
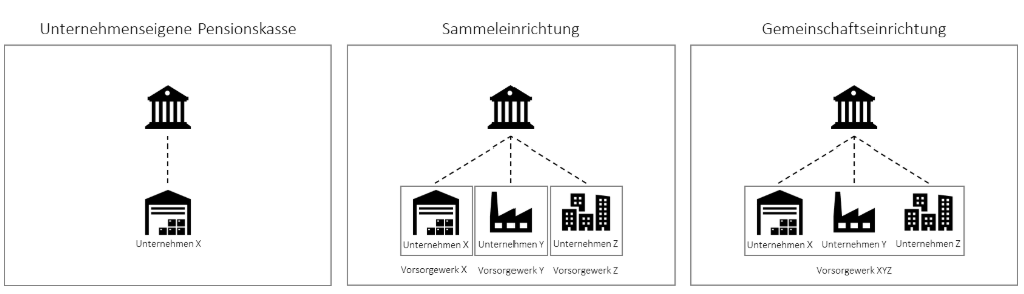
Die Grenzen zwischen den beiden Modellen sind allerdings nicht immer trennscharf. In der Praxis gibt es unterschiedliche Ausprägungen und Mischformen. Die Bezeichnung allein sagt deshalb noch wenig darüber aus, wie Ihre Pensionskasse funktioniert.
Für Ihre Pensionierung ist weniger entscheidend, wie die Pensionskasse organisiert ist, als welche Leistungen Ihr Vorsorgeplan bietet und wie solide die Einrichtung finanziell aufgestellt ist.
Was bedeutet das für meine spätere Rente?
Die Organisationsform kann beeinflussen, wie eine Vorsorgeeinrichtung ihre Risiken verteilt und ihre Leistungen festlegt. Daraus lässt sich aber nicht direkt ableiten, ob Sie später eine höhere oder tiefere Rente erhalten. Entscheidend sind insbesondere drei Faktoren.
Die Verzinsung Ihres Altersguthabens
Ihr Altersguthaben setzt sich aus Ihren Beiträgen, den Beiträgen Ihres Arbeitgebers und den gutgeschriebenen Zinsen zusammen. Je höher die Verzinsung über die Jahre ausfällt, desto stärker wächst Ihr Guthaben.
Wie viel Zins gutgeschrieben wird, hängt unter anderem von der Anlageperformance, der finanziellen Situation der Vorsorgeeinrichtung und deren Reserven ab. Bei einer Sammeleinrichtung kann die Verzinsung pro Vorsorgewerk unterschiedlich ausfallen. Bei einer Gemeinschaftseinrichtung wird sie normalerweise einheitlich für die gesamte Versichertengemeinschaft festgelegt.
Der Umwandlungssatz
Wie hoch Ihre Rente ausfällt, hängt in erster Linie davon ab, wie viel Altersguthaben Sie bis zur Pensionierung angespart haben. Der Umwandlungssatz bestimmt anschliessend, welcher Anteil dieses Kapitals jährlich als Rente ausbezahlt wird. Bei einem Altersguthaben von 500'000 Franken und einem Umwandlungssatz von 5 Prozent ergibt sich beispielsweise eine jährliche Rente von 25'000 Franken.
Der Umwandlungssatz ist damit gewissermassen der Faktor, mit dem das vorhandene Kapital in eine Rente umgerechnet wird. Er sollte jedoch nicht isoliert betrachtet werden: Ein höherer Umwandlungssatz nützt wenig, wenn das angesparte Altersguthaben entsprechend tiefer ist. Entscheidend ist letztlich das Zusammenspiel von Sparbeiträgen, Verzinsung, Anlageentwicklung und Umwandlungssatz.
Die Vorsorgeeinrichtung legt den Umwandlungssatz im Rahmen der gesetzlichen Vorgaben und ihrer finanziellen Möglichkeiten fest. Dabei spielen unter anderem die Lebenserwartung und die erwarteten Anlageerträge eine Rolle. Die Organisationsform allein lässt keine Aussage über seine Höhe zu.
Die finanzielle Stabilität
Eine weitere wichtige Kennzahl ist der Deckungsgrad. Er zeigt, zu welchem Anteil die Verpflichtungen einer Pensionskasse durch ihr Vermögen gedeckt sind. Ein Deckungsgrad von 100 Prozent bedeutet, dass das vorhandene Vermögen den berechneten Verpflichtungen entspricht. Liegt er darüber, verfügt die Vorsorgeeinrichtung über Reserven; liegt er darunter, besteht eine sogenannte Unterdeckung.
Vorsorgeeinrichtungen sind gesetzlich verpflichtet, finanzielle Reserven zu bilden. Diese dienen als Sicherheitspolster, um Verluste an den Finanzmärkten aufzufangen und Schwankungen auszugleichen. Für die Versicherten bedeutet das mehr Sicherheit: Auch wenn die Anlagen vorübergehend an Wert verlieren, helfen die Reserven, die versprochenen Leistungen langfristig zu sichern.
Kann mein Arbeitgeber die Pensionskasse wechseln?
Ja. Ein Unternehmen kann grundsätzlich entscheiden, sich künftig einer anderen Vorsorgeeinrichtung anzuschliessen. Ein solcher Wechsel betrifft aber auch die Mitarbeitenden und muss deshalb unter Einbezug der gesamten Belegschaft oder bei grösseren Unternehmen unter Einbezug einer zulässigen Arbeitnehmervertretung sowie gemäss den gesetzlichen und reglementarischen Vorgaben erfolgen.
Für Sie bedeutet ein Wechsel nicht, dass Sie Ihre bisher erworbenen Ansprüche verlieren. Ihr angespartes Altersguthaben wird grundsätzlich an die neue Vorsorgeeinrichtung übertragen. Allerdings können sich die Bedingungen Ihres Vorsorgeplans verändern – etwa bei den Beiträgen, den versicherten Risikoleistungen oder den Möglichkeiten bei der Pensionierung.
Ein Wechsel der Pensionskasse ist deshalb mehr als ein administrativer Entscheid. Er kann sich direkt auf Ihre künftigen Vorsorgeleistungen auswirken. Achten Sie bei einem Wechsel nicht nur auf den Namen oder die Organisationsform der neuen Pensionskasse. Prüfen Sie, welche Leistungen der neue Vorsorgeplan bietet und wie er im Vergleich zur bisherigen Lösung abschneidet.
Worauf Sie achten sollten
Um Ihre berufliche Vorsorge besser einordnen zu können, lohnt sich ein regelmässiger Blick auf Ihren persönlichen Vorsorgeausweis. Er zeigt unter anderem Ihr aktuelles Altersguthaben, die versicherten Leistungen bei Invalidität und Tod sowie eine Hochrechnung Ihrer voraussichtlichen Altersrente.
Wichtig ist dabei, die berufliche Vorsorge im Zusammenhang mit Ihrer gesamten finanziellen Situation zu betrachten. Dazu gehören beispielsweise die AHV-Rente, allfällige weitere Einkünfte, Ersparnisse, Wertschriften, Wohneigentum und bestehende Verpflichtungen. Wer etwa über Wohneigentum verfügt und im Alter nur geringe Wohnkosten hat, beurteilt seine finanzielle Ausgangslage anders als jemand, der weiterhin eine Miete bezahlen muss. Eine unabhängige Finanzplanung kann helfen, diese Faktoren zusammenzuführen und verschiedene Möglichkeiten für die Pensionierung abzuwägen.
Entscheidend ist nicht eine einzelne Kennzahl oder die Organisationsform Ihrer Pensionskasse, sondern wie gut die berufliche Vorsorge zu Ihrer persönlichen Lebens- und Vermögenssituation passt. Die verschiedenen Vorsorgemodelle bieten unterschiedliche Ausgestaltungen und Möglichkeiten. Es lohnt sich deshalb, die eigenen Leistungen zu kennen und sie im Gesamtbild der persönlichen Altersvorsorge zu betrachten.
Über den Autor: Nico Fiore ist Geschäftsführer des Pensionskassenverbands inter-pension.
In dieser Funktion vertritt er die Interessen der Sammel- und Gemeinschaftseinrichtungen gegenüber Politik, Behörden und Öffentlichkeit. Seine Schwerpunkte liegen in den Bereichen berufliche Vorsorge (BVG), Altersvorsorge, Public Affairs sowie Verbandsmanagement.
Er verfügt über einen eidgenössischen Fachausweis in Personalvorsorge und einen MAS in Pensionskassen-Management der Hochschule Luzern. Seit September 2023 leitet er die Geschäftsstelle von inter-pension.